

In Italia, l’invecchiamento della popolazione è una realtà consolidata.
Secondo i dati ISTAT, gli over 65 rappresentano una quota significativa della popolazione, sollevando la necessità di strumenti giuridici e patrimoniali in grado di garantire una vecchiaia serena e sicura.
Gli istituti giuridici previsti dal nostro ordinamento offrono diverse soluzioni per gestire il patrimonio e garantire assistenza, rispondendo a esigenze diverse.
Vediamoli nel dettaglio.
- 1. La rendita vitalizia: sicurezza economica a vita
- 2. Il contratto di mantenimento: un accordo di assistenza
- 3. La donazione con onere di assistenza
- 4. Vendita della nuda proprietà con riserva di usufrutto
- 5. Prestito vitalizio ipotecario: liquidità senza vendere la casa
- 6. Il Trust: una soluzione per la pianificazione patrimoniale
- Conclusioni
1. La rendita vitalizia: sicurezza economica a vita
La rendita vitalizia è un contratto attraverso il quale un soggetto (vitaliziante) si obbliga a corrispondere a un altro soggetto (vitaliziato) una somma periodica di denaro, in cambio della cessione di un bene o di un capitale.
Questo strumento può essere a titolo oneroso o gratuito, nel caso in cui sia costituito per donazione.
Vantaggi:
- Assicura una fonte di reddito costante per tutta la vita, garantendo una sicurezza economica duratura per l’anziano.
- Può essere strutturata in modo personalizzato, in base alle esigenze del vitaliziato, prevedendo rate periodiche fisse o variabili.
- Permette di convertire un immobile in una rendita senza dover lasciare la propria abitazione, conservando così la stabilità abitativa.
2. Il contratto di mantenimento: un accordo di assistenza
Questo contratto prevede che, in cambio della cessione di un bene, il vitaliziante si impegni a fornire al vitaliziato assistenza materiale e/o morale per tutta la durata della sua vita.
Vantaggi:
- Personalizzazione delle prestazioni: il vitaliziato può richiedere assistenza per bisogni specifici, come vitto, alloggio, cure mediche, assistenza morale e compagnia.
- Può essere stipulato anche a favore di un terzo, permettendo di tutelare più persone con un unico contratto.
- Garantisce sicurezza e assistenza a lungo termine, rendendolo un’opzione valida per chi non ha familiari prossimi che possano occuparsi della propria assistenza.
3. La donazione con onere di assistenza
Un’altra soluzione patrimoniale prevede che un soggetto doni un bene con l’imposizione di un onere di assistenza a carico del donatario.
Se il donatario non rispetta l’onere, il contratto può essere risolto.
Vantaggi:
- Consente di trasferire il patrimonio con una finalità di assistenza, garantendo un supporto al donante per tutta la vita.
- Protegge il donante da eventuali inadempimenti grazie alla possibilità di risolvere il contratto in caso di mancato rispetto delle condizioni.
- Può includere specifiche clausole di risoluzione che garantiscono ulteriori tutele.
4. Vendita della nuda proprietà con riserva di usufrutto
La vendita della nuda proprietà consente all’anziano di monetizzare un immobile pur mantenendone l’uso per tutta la vita.
Vantaggi:
- Disponibilità immediata di liquidità derivante dalla vendita dell’immobile, utile per coprire eventuali necessità economiche.
- Possibilità di continuare a vivere nella propria casa senza dover sostenere i costi legati alla piena proprietà.
- Nessuna preoccupazione per la gestione futura del bene, che passa direttamente al nudo proprietario alla scadenza dell’usufrutto.
5. Prestito vitalizio ipotecario: liquidità senza vendere la casa
Si tratta di un finanziamento concesso a persone over 60 garantito da un’ipoteca sull’immobile.
Il rimborso avviene alla morte del beneficiario, tramite la vendita della casa da parte degli eredi.
Vantaggi:
- Permette di ottenere liquidità senza perdere la proprietà della casa, mantenendo la propria residenza.
- Nessun obbligo di rimborso fino al decesso, offrendo maggiore flessibilità nella gestione delle risorse economiche.
- Flessibilità nelle modalità di erogazione, che possono essere in un’unica soluzione o a rate periodiche.
6. Il Trust: una soluzione per la pianificazione patrimoniale
Il trust permette di destinare i propri beni a specifici scopi o beneficiari, proteggendoli da possibili aggressioni patrimoniali.
Vantaggi:
- Protezione del patrimonio, impedendo che i beni vengano pignorati o utilizzati per scopi non previsti.
- Possibilità di gestione professionale dei beni, affidandoli a un trustee che li amministri secondo gli obiettivi stabiliti.
- Personalizzazione delle condizioni di destinazione, per garantire una tutela mirata e adeguata alle esigenze del beneficiario.
Conclusioni
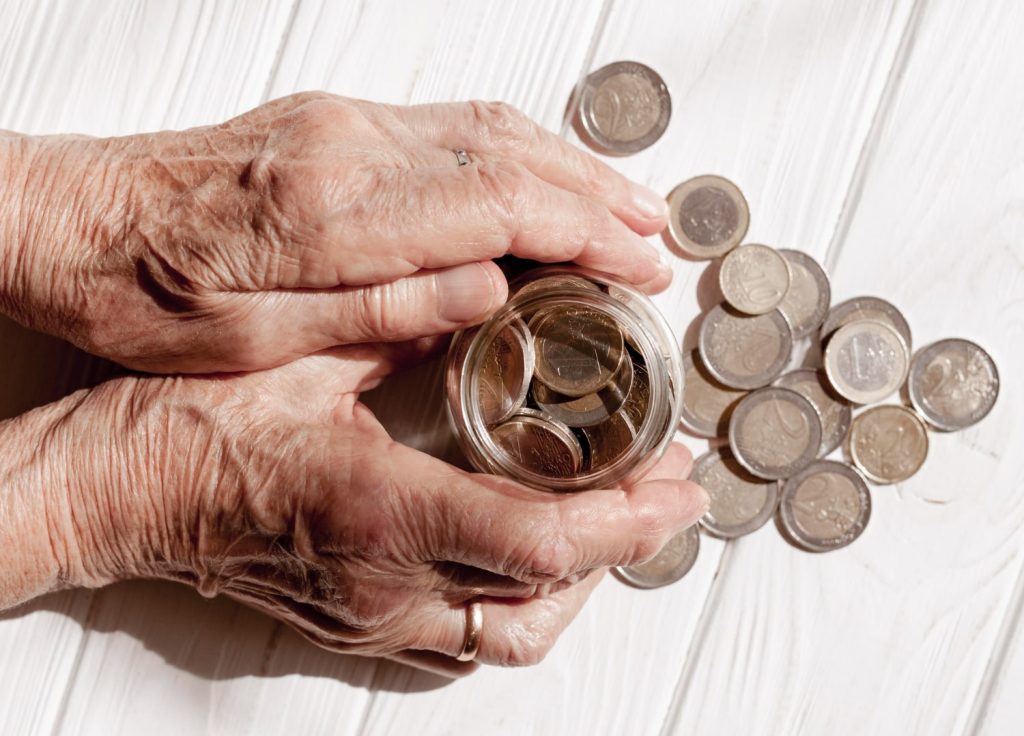
Gli strumenti patrimoniali per la terza età sono numerosi e diversificati, ciascuno con caratteristiche specifiche adatte a differenti necessità.
Un confronto con il notaio è essenziale per individuare la soluzione più adatta alle proprie esigenze, garantendo una gestione sicura e serena del patrimonio.
Leggi anche
- Le differenze tra matrimoni – unioni civili – coppie di fatto
- Fondo patrimoniale: cos’è, come funziona e quali sono i limiti nella tutela del patrimonio familiare
- Contratto di convivenza nella forma e contenuto generale
- Successioni, donazioni e famiglia: come ti assiste lo studio
Per maggiori informazioni e per una consulenza personalizzata, ti invitiamo a contattare il nostro studio notarile.
Siamo a disposizione per aiutarti a scegliere la soluzione più adatta alla tua situazione personale e patrimoniale.

